


В рамках форума Digital Bridge в Астане состоялась панельная дискуссия Банка Freedom, посвящённая применению искусственного интеллекта в финансовом секторе. Участники обсудили, как ИИ используется в банковской сфере и какую роль в этом процессе играет человек, передает корреспондент Bizmedia.kz.
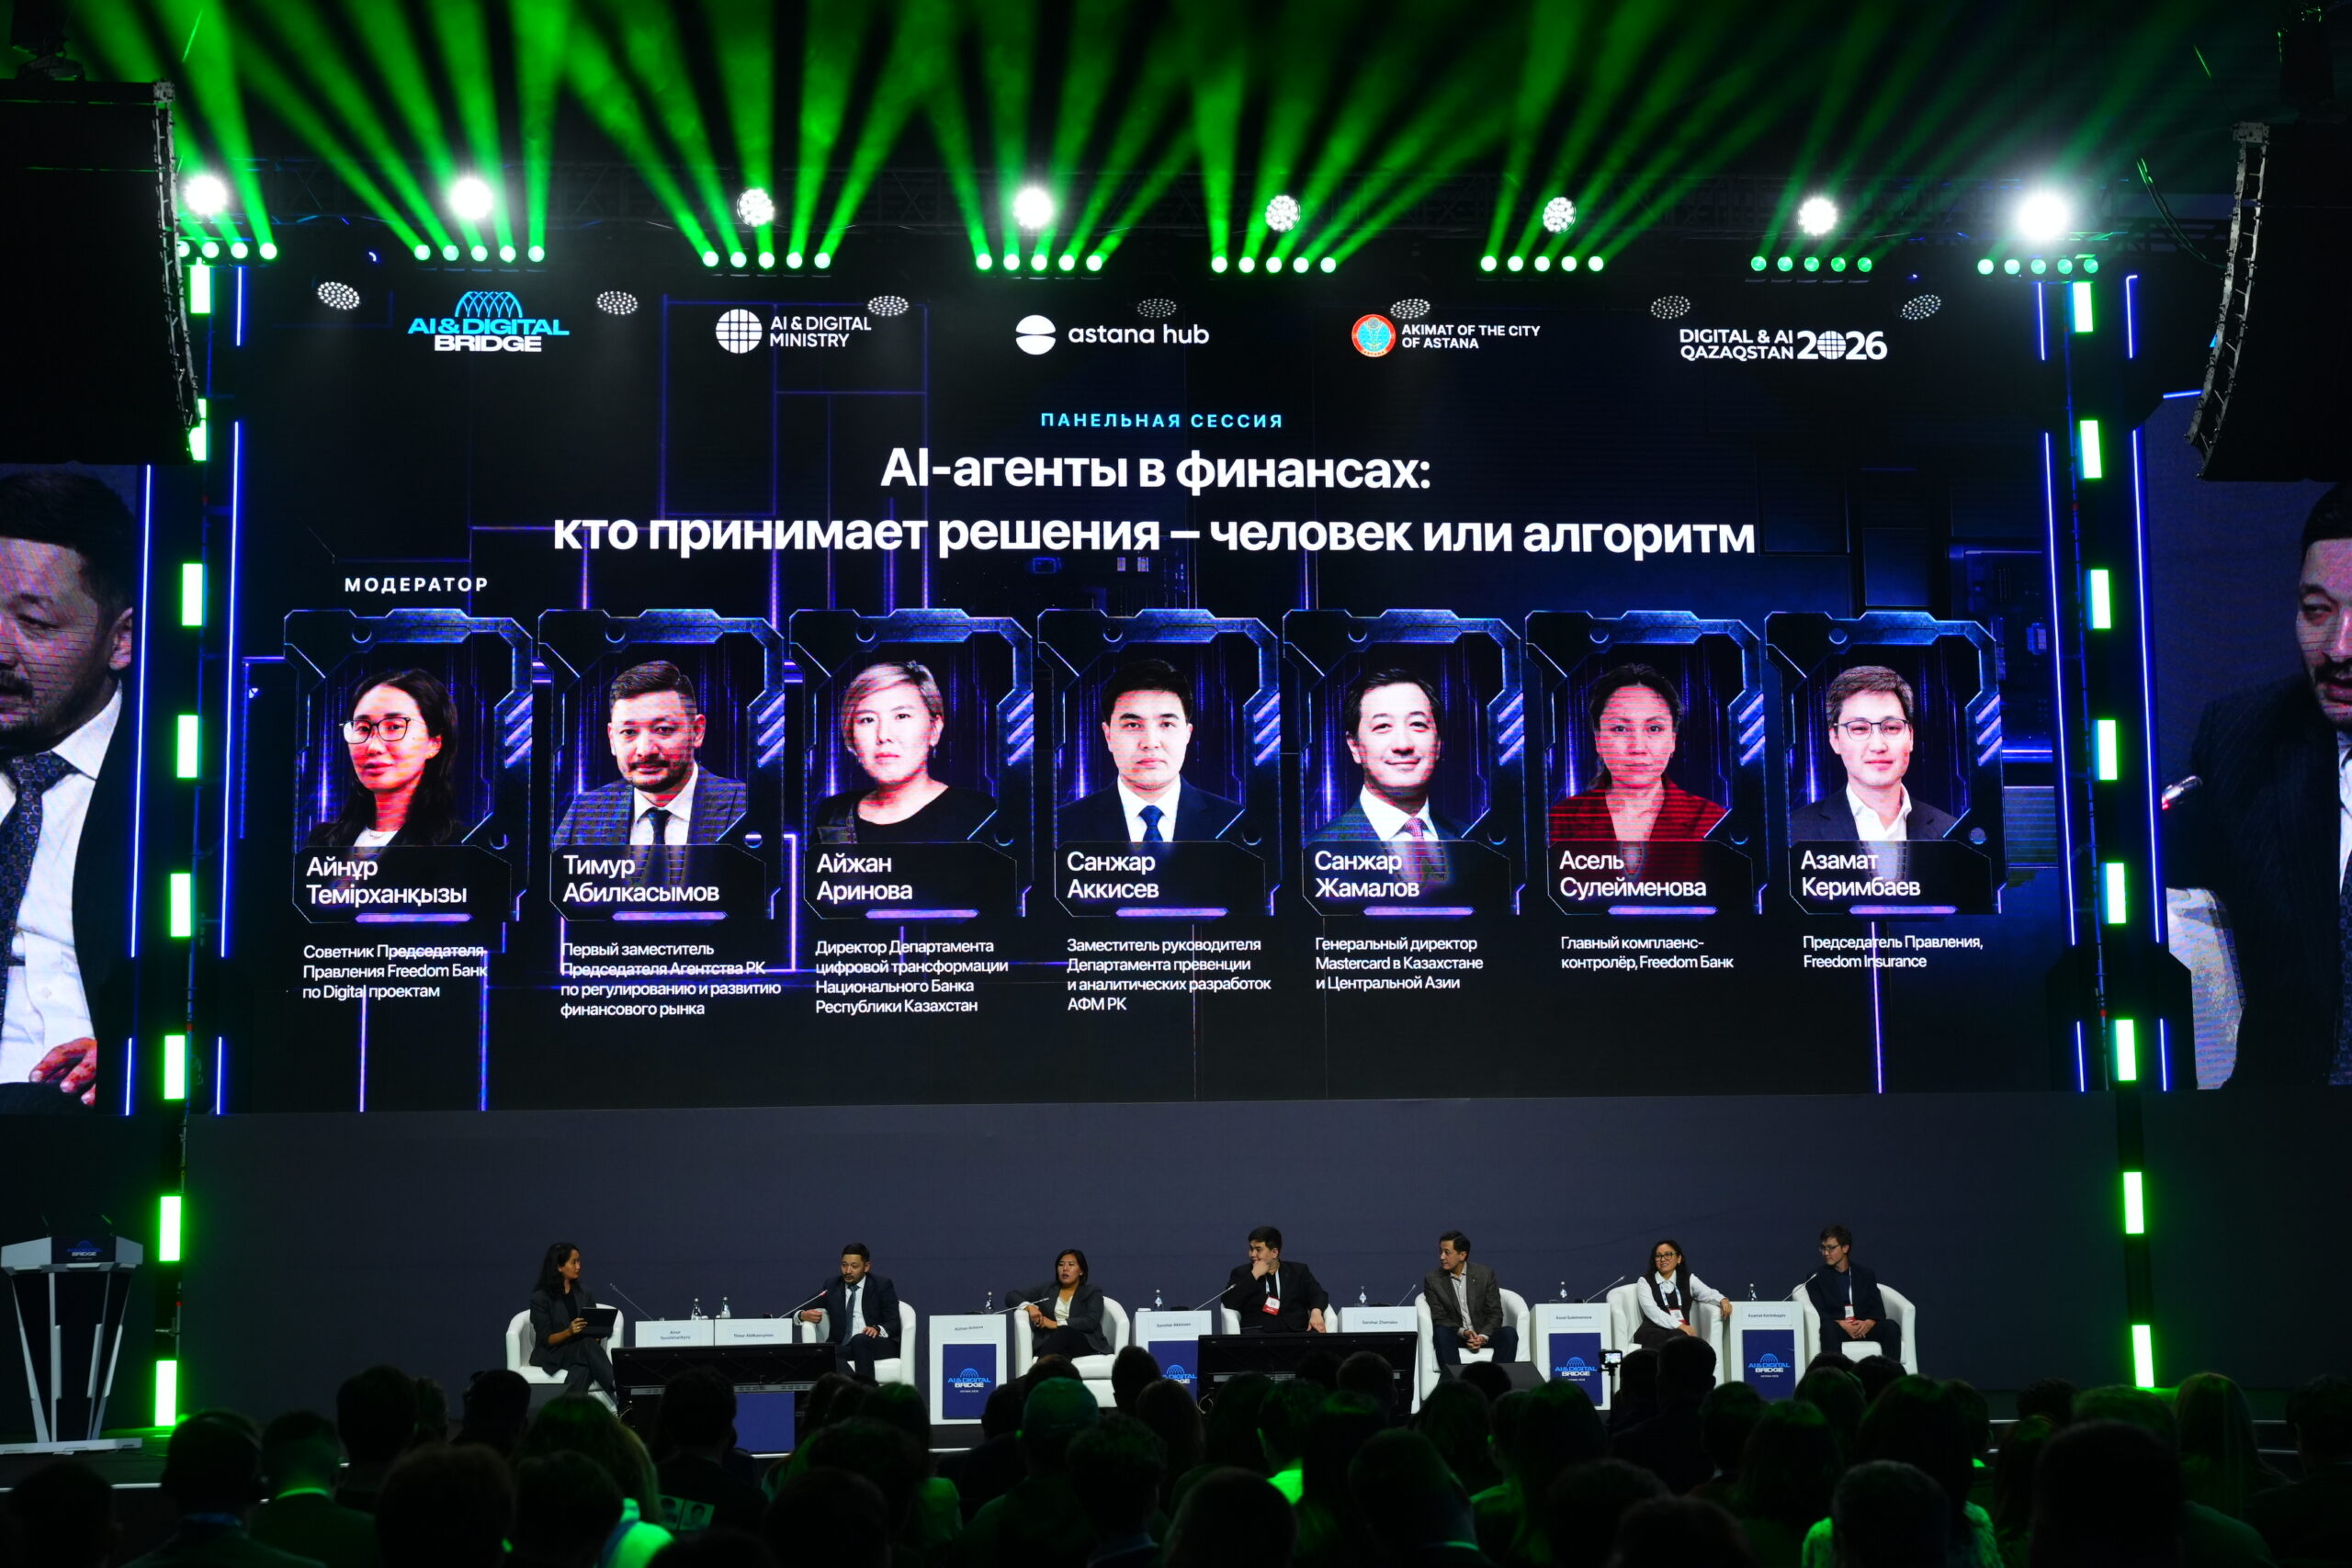
Советник председателя правления Банка Freedom по цифровым продуктам и процессам Айнұр Темірханқызы рассказала, что они одними из первых начали использовать технологии искусственного интеллекта. За это время сфера их применения значительно расширилась.
«Наш путь начинался пять лет назад. Сначала это были кредитные решения и кредитный скоринг. Когда мы запускали цифровую ипотеку и автокредитование, мы использовали ML-модели для оценки недвижимости и автомобилей. Затем ИИ начали активно применять во взаимодействии с клиентами: в чат-ботах, клиентских приложениях и колл-центрах. Основная задача заключалась в том, чтобы ускорить обслуживание и сделать его более удобным для клиентов. В последний год Банк Freedom сосредоточился на использовании искусственного интеллекта во внутренних процессах, прежде всего в бэк-офисе. Речь идёт о комплаенсе, юридическом направлении, кредитном администрировании и HR», — отметила Айнур Темирханкызы.
В дальнейшем банк планирует расширять применение технологии на другие подразделения.
Одним из ключевых направлений на сегодня стало использование искусственного интеллекта для противодействия финансовому мошенничеству. Главный комплаенс-контролёр Банка Freedom Асель Сулейменова на форуме отметила, что современные схемы вывода денег меняются быстрее, чем банки успевают разрабатывать правила для отдельных операций.
«Возьмём тех же дропперов: карта открывается, работает две недели и исчезает. При этом каждая отдельная операция может выглядеть совершенно обычно. Правила начинают работать тогда, когда карта уже пуста», — объяснила она.
По её словам, проблема заключается не только в скорости изменения мошеннических схем. При большом количестве блокировок банк обязан разбирать каждую ситуацию индивидуально, что приводит к тысячам заключений и значительным объёмам ручной работы. Поэтому в банке изменили сам подход к анализу.
«Если раньше основной вопрос звучал как: «Эта операция нормальная?», то теперь специалисты спрашивают: «Этот клиент ведёт себя как обычный клиент?». Транзакция может обмануть. Поведение — почти никогда», — подчеркнула Асель Сулейменова.
Для анализа поведения клиентов в банке используется AI-платформа, работающая в несколько этапов. Сначала модели выявляют подозрительную активность, сопоставляя операции и обороты клиента с его профилем. При этом учитываются скорость движения средств, время нахождения денег на счёте, связи с другими клиентами через переводы, устройства и номера телефонов.
На следующем этапе подключаются ИИ-агенты. Они собирают дополнительную информацию, при необходимости могут запросить пояснения у клиента и подготовить предварительное заключение. После этого данные передаются сотруднику для анализа и принятия решения.
«Поведенческий подход к анализу действительно сильнее, но юридическая ответственность высока, а цена ошибки большая. Поэтому решения всегда принимает человек, причём не один», — сообщила главный комплаенс-контролёр.
Айнұр Темірханқызы добавила, что в разработке платформы банку помогало Агентство РК по финансовому мониторингу. В итоге 134 ИИ-агента в онлайн-режиме 24/7 проводят анализ и мониторинг транзакционной активности, собирают информацию и помогают расследовать подозрительные кейсы.
Позже она сообщила журналистам, что около девяти месяцев в банке занимались подготовкой данных для платформы ИИ-комплаенса. Речь шла о том, чтобы определить, какие именно данные необходимы для принятия конкретных решений, где они находятся и как система должна их использовать. Параллельно Банк Freedom обучает сотрудников работе с новыми инструментами, чтобы они могли корректно формулировать задачи и использовать возможности ИИ.
По словам Асель Сулейменовой, важность сотрудничества банка с Агентством по финансовому мониторингу заключается в том, что банки видят операции и поведение клиентов только внутри собственного контура, тогда как мошеннические схемы могут одновременно охватывать несколько банков, телефонных номеров, платёжных инструментов и криптовалютных платформ.
«Нам нужен был тот, кто видит всю картину целиком. Поэтому мы работали с АФМ. Они дали нам типологию реальных кейсов и схем. Мы превратили эти признаки в ML-модели, которые работают на нашей платформе онлайн», — указала она.
Она убеждена: именно объединение технологических возможностей банка, данных и методологии государственных органов позволяет переходить от выявления уже совершённых нарушений к их предотвращению.
Еще один значительный плюс в использование ИИ – экономия времени. То есть, если раньше расследование отдельного кейса могло занимать у комплаенс-контролёра до двух недель, то теперь часть этой работы выполняется за считанные минуты.
«ИИ-агенты берут на себя рутинные операции: собирают информацию из разных банковских систем, анализируют транзакционную активность и проверяют её по заданным признакам. Если агент обнаруживает подозрительную активность, он формирует alert — уведомление для комплаенс-контролёра. Комплаенс-контролёру остаётся отреагировать на этот сигнал. При этом мы не убираем человека полностью из процесса. ИИ-агент может собрать всю информацию, проанализировать данные из различных систем банка и подготовить решение, но финальная валидация и решение всегда остаются за человеком», — подчеркнула Айнұр Темірханқызы.


