
В Казахстане обсуждают возможность усиления налогообложения состоятельных граждан, владельцев дорогой недвижимости, автомобилей и людей с высокими доходами. Однако пока остаётся открытым вопрос, какие именно доходы и активы могут подпасть под повышенную налоговую нагрузку и как государство будет определять реальное финансовое состояние граждан.
О действующей прогрессивной шкале ИПН, налогообложении дорогостоящего имущества, рисках сокрытия доходов и новом механизме контроля расходов корреспондент Bizmedia.kz поговорил с экспертом финансового рынка Айбаром Олжаевом и налоговым консультантом Инзилей Галимовой.
Айбар Олжев: о повышенном налогообложении состоятельных граждан
Эксперт финансового рынка Айбар Олжев считает, что обсуждение повышенного налогообложения может быть связано не только с действующей прогрессивной шкалой ИПН, но и с возможным введением отдельного подхода к налогообложению сверхбогатых граждан.
— Как введение повышенного налога на высокие доходы может повлиять на экономику Казахстана и увеличить ли это поступления в государственный бюджет?
— Прежде всего нужно понимать, что Казахстан уже перешёл к прогрессивной шкале индивидуального подоходного налога. Глава государства эффективно продолжает эту линию с упором на социальную справедливость и законность. Как вы знаете, с 1 января 2026 года годовой налогооблагаемый доход физических лиц до 8 500 МРП облагается по ставке 10%, а сумма превышения — по ставке 15%. В денежном выражении порог составляет 36,76 миллиона тенге в год. Кроме того, предусмотрены повышенные ставки для крупных дивидендных доходов и отдельных категорий дорогостоящего имущества.
Поэтому я думаю, что речь шла не столько о введении нового налога, сколько об оценке эффективности уже действующей системы и возможном усилении её прогрессивности. Но либо речь идёт о совсем другом подходе, другой ставке налога на реально сверхбогатых людей с активами свыше 500 млн долларов. Количество таких людей, я думаю, у нас не превышает 100 человек.
В любом случае теперь Минфин представит расчёты и методику, и только тогда мы можем говорить об ожидаемом эффекте в доходную часть бюджета. С учётом риска бегства капитала Правительство, скорее всего, найдёт идеальный баланс. Либо уже обсудили с определённым кругом лиц до объявления Послания.
— Как определить порог высокого дохода, чтобы налог затрагивал действительно состоятельных граждан, а не представителей среднего класса?
— Здесь я бы предложил прежде всего разделить два понятия: высокий трудовой доход и крупное личное состояние. Это далеко не одно и то же.
Например, квалифицированный специалист, топ-менеджер или предприниматель может получать несколько миллионов тенге в месяц. Это действительно высокий доход по казахстанским меркам. Но такой человек не обязательно является владельцем крупного капитала. Он может выплачивать ипотеку, финансировать образование детей, содержать семью и формировать пенсионные накопления.
В то же время собственник крупного бизнеса может официально получать относительно небольшую заработную плату, но владеть активами стоимостью в десятки миллиардов тенге.
У нас уже установлен порог повышенного ИПН на уровне 36,76 миллиона тенге годового налогооблагаемого дохода, или приблизительно 3,06 миллиона тенге в месяц. Я считаю, что прежде чем вводить дополнительные ступени налогообложения, необходимо изучить результаты работы этого механизма.
Если государство действительно намерено усилить налоговую нагрузку на сверхбогатых граждан, логичнее рассматривать отдельную, значительно более высокую ступень годового дохода, а не просто повышать действующую ставку для всех, кто уже превышает установленный порог.
В качестве предмета обсуждения можно рассматривать доходы от 360 миллионов тенге в год. Читая аудированную отчётность многих компаний, понимаешь, что у нас есть владельцы крупного бизнеса, которые квартальные дивиденды менее 1 миллиарда тенге даже не рассматривают как нечто серьёзное.
— Может ли повышение налоговой нагрузки на богатых привести к оттоку капитала, сокращению инвестиций или переезду предпринимателей в другие страны?
— Такой риск существует, но в нашем случае незначительный. Риск возникнет, если государство сильно перегнёт с налоговыми ставками и займёт недоговорную позицию по отношению к олигархам. Казахстан однозначно так не будет делать.
В экономическом блоке Правительства у нас сидят очень грамотные и дальновидные специалисты. Они понимают, что сейчас наиболее мобильным является не столько производственный капитал, сколько финансовые активы и личные доходы состоятельных граждан.
Завод, месторождение или торговую сеть невозможно перевезти в другую страну за несколько дней. Но изменить структуру владения активами, зарегистрировать холдинговую компанию в другой юрисдикции или перераспределить финансовые потоки значительно проще.
Также не стоит забывать о международной конкуренции за капитал. Особенно с учётом того, что рядом находятся страны с различными налоговыми режимами, а состоятельные предприниматели имеют гораздо больше возможностей для международного налогового планирования, чем обычные граждане.
— Насколько справедливо с экономической точки зрения облагать повышенным налогом высокие доходы, дивиденды и дорогостоящие активы? Нужно ли разделять эти категории?
— С экономической точки зрения трудовой доход, дивиденды и стоимость имущества представляют собой принципиально разные налоговые базы.
Заработная плата — это вознаграждение человека за его труд, квалификацию и профессиональные компетенции. С неё уже платится ИПН.
Дивиденды — доход собственника от вложенного капитала, который сопровождается предпринимательскими рисками. На дивиденды тоже налагается налог по прогрессивной шкале.
Активы как накопленное имущество не всегда приносят прибыль, а прирост стоимости активов не может быть доходом, пока сам актив не реализован в денежной форме.
Поэтому ждём методику. Очень интересно на неё посмотреть.
— Как введение такого налога может отразиться на обычных казахстанцах — повлиять на цены, рабочие места, зарплаты и финансирование социальных программ?
— Но в целом население может и не почувствовать это на себе. Наша экономика слишком большая, ВВП достигнет 400 млрд долларов, и от того, что определённый круг сверхбогатых людей будут больше платить налогов, для 20-миллионного населения сильно ничего не изменится.
Но дополнительный доход, например 200 млрд тенге для республиканского бюджета, был бы неплохим результатом. Потому что это больше, чем даёт город Астана республиканскому бюджету за год как донор, и половина того, что даёт Алматы.
Тогда в строке республиканского бюджета рядом с тремя регионами-донорами можно прописать четвёртую — «доноры-олигархи».
Инзиля Галимова: наличие дорогого имущества не означает сокрытие доходов
Налоговый консультант Инзиля Галимова отмечает, что при обсуждении налоговых изменений важно разграничивать налогообложение доходов, имущества и обязанности по декларированию. По её словам, выявленные расхождения между официальными доходами и расходами граждан ещё не доказывают наличие налогового нарушения.
— Кого коснутся изменения в налогообложении: граждан с высокими доходами, владельцев недвижимости, дорогих автомобилей и зарубежных активов?
— Я бы в первую очередь разделила несколько вопросов: налогообложение доходов, налог на имущество и обязанность по представлению декларации. В публичном обсуждении их часто объединяют, хотя с юридической точки зрения это разные механизмы.
В новом Налоговом кодексе предусмотрена прогрессивная шкала ИПН: к соответствующим доходам в пределах установленного порога применяется ставка 10%, а к сумме превышения — 15%. Для дивидендов предусмотрен отдельный порядок налогообложения. Кроме того, для дорогостоящей недвижимости и отдельных транспортных средств действуют специальные правила.
При этом наличие дорогой недвижимости или зарубежного актива само по себе не означает, что со всей его стоимости автоматически нужно уплатить дополнительный налог. В каждом случае необходимо смотреть, что именно является объектом налогообложения, как определяется налоговая база и возникает ли у конкретного человека обязанность по декларированию.
Поэтому я бы не стала называть все эти изменения единым «налогом на богатство». Здесь важно понимать конкретные нормы и правильно разграничивать налоговые обязательства.
— Как правильно определить порог дохода или стоимость имущества, после которых человек должен платить повышенный налог? Будут ли учитывать совокупное состояние семьи?
— Здесь принципиально важно, по какой стоимости определяется налоговая база. Например, при расчёте налога на дорогостоящую недвижимость учитывается не произвольно установленная рыночная цена, а налоговая стоимость, определяемая в установленном порядке.
Если говорить о пороге в 450 млн тенге, необходимо учитывать совокупную налоговую стоимость соответствующих объектов недвижимости, принадлежащих одному собственнику. При этом нельзя автоматически суммировать всё имущество членов семьи только на основании того, что они состоят в браке. Нужно учитывать правовой режим собственности и конкретные требования законодательства.
На мой взгляд, правила должны быть максимально понятными для гражданина: какие объекты учитываются, по какой стоимости, за какой период и в какой момент возникает обязанность уплатить налог. Чем меньше неопределённости в этих вопросах, тем меньше споров с налоговыми органами.
— Как могут рассчитывать налог, если у человека дорогая недвижимость, но невысокий официальный доход? И наоборот — если он получает высокий доход, но не владеет дорогостоящим имуществом?
— Это разные ситуации, и рассматривать их нужно отдельно.
Если человек владеет дорогостоящей недвижимостью, налог на имущество рассчитывается по установленным правилам исходя из соответствующей налоговой базы. Но сама по себе высокая стоимость объекта ещё не означает, что у владельца есть скрытые доходы. Недвижимость могла быть приобретена за счёт накоплений прошлых лет, наследства, дарения, продажи другого имущества или иных законных источников.
Если же человек получает высокий доход, но не владеет дорогостоящим имуществом, его обязательства по ИПН определяются исходя из характера и размера облагаемого дохода. Отсутствие дорогой недвижимости не освобождает от уплаты налога, если такая обязанность предусмотрена законом.
Я считаю важным, чтобы при налоговом контроле учитывались реальные обстоятельства. Выявленное расхождение между доходами и стоимостью имущества может стать основанием для дополнительного анализа, но само по себе не доказывает налоговое нарушение. У человека должна быть возможность объяснить происхождение средств и подтвердить его документами.
— Какие риски уклонения от уплаты налога могут возникнуть и как государство сможет выявлять сокрытие доходов, передачу имущества родственникам или оформление активов на компании?
— Сегодня у государства значительно больше возможностей сопоставлять сведения о доходах, имуществе, сделках и финансовых операциях. Цифровизация налогового администрирования позволяет быстрее выявлять расхождения и определять ситуации, которые требуют дополнительного внимания.
Но здесь важно не подменять проверку автоматическим выводом о нарушении. Цифровая система может выявить риск, однако правовая оценка должна проводиться с учётом конкретных обстоятельств и требований законодательства.
Если установлено, что налогоплательщик намеренно скрывал доходы, представлял недостоверные сведения или использовал фиктивные сделки, последствия определяются в соответствии с законом. В зависимости от обстоятельств это может повлечь доначисление налогов, начисление пени и применение предусмотренной законом ответственности.
При этом налоговый контроль должен быть не только эффективным, но и обоснованным. Важно соблюдать права налогоплательщика, обеспечивать прозрачность процедур и давать возможность представить документы и объяснения. Доверие к налоговой системе во многом зависит от того, насколько последовательно и одинаково для всех применяются установленные правила.
— Что изменится для налогоплательщиков на практике: какие документы потребуется предоставлять, как будет рассчитываться сумма налога и какие ошибки могут привести к штрафам?
— Я бы рекомендовала не ждать уведомления от налоговых органов, а заранее разобраться в своей ситуации. В первую очередь нужно определить, возникает ли обязанность представлять декларацию по форме 270.00 или другую налоговую отчётность. Такая обязанность распространяется не на всех граждан автоматически: всё зависит от категории налогоплательщика и обстоятельств, предусмотренных Налоговым кодексом.
Также стоит систематизировать документы, подтверждающие доходы и источники приобретения имущества: договоры купли-продажи, документы о наследовании или дарении, сведения о зарубежных счетах и активах, если они подлежат декларированию.
Отдельное внимание нужно уделить правильному определению налоговой базы. Стоимость приобретения, рыночная стоимость и налоговая стоимость имущества — не одно и то же. От этого различия может зависеть правильность расчёта обязательств.
На практике многие вопросы возникают не только из-за намеренного сокрытия доходов, но и из-за недостаточного понимания новых требований. Поэтому разъяснительная работа, доступные инструкции и возможность своевременно исправить ошибки имеют не меньшее значение, чем контрольные мероприятия.
В целом моя позиция следующая: налоговая реформа должна обеспечивать справедливое распределение налоговой нагрузки, но одновременно быть понятной и предсказуемой для граждан и бизнеса. Необходимо чётко разграничивать налог на доходы, налог на имущество и обязанность по декларированию. Если человек понимает правила и может заранее оценить свои обязательства, это снижает количество ошибок и конфликтов с налоговыми органами.
Важно, чтобы новые механизмы применялись не формально, а с учётом экономического содержания операций и конкретных обстоятельств каждого налогоплательщика. Именно такой подход, на мой взгляд, позволяет сочетать интересы государства с защитой прав граждан и укреплением доверия к налоговой системе.
Косвенный метод контроля доходов и расходов физических лиц
Отдельно Галимова прокомментировала новый порядок контроля доходов и расходов физических лиц. По её словам, с 1 января 2026 года в Казахстане применяется косвенный метод определения доходов физических лиц. Его суть заключается в сопоставлении задекларированных доходов с расходами на приобретение имущества и другими сведениями, которыми располагают органы государственных доходов.
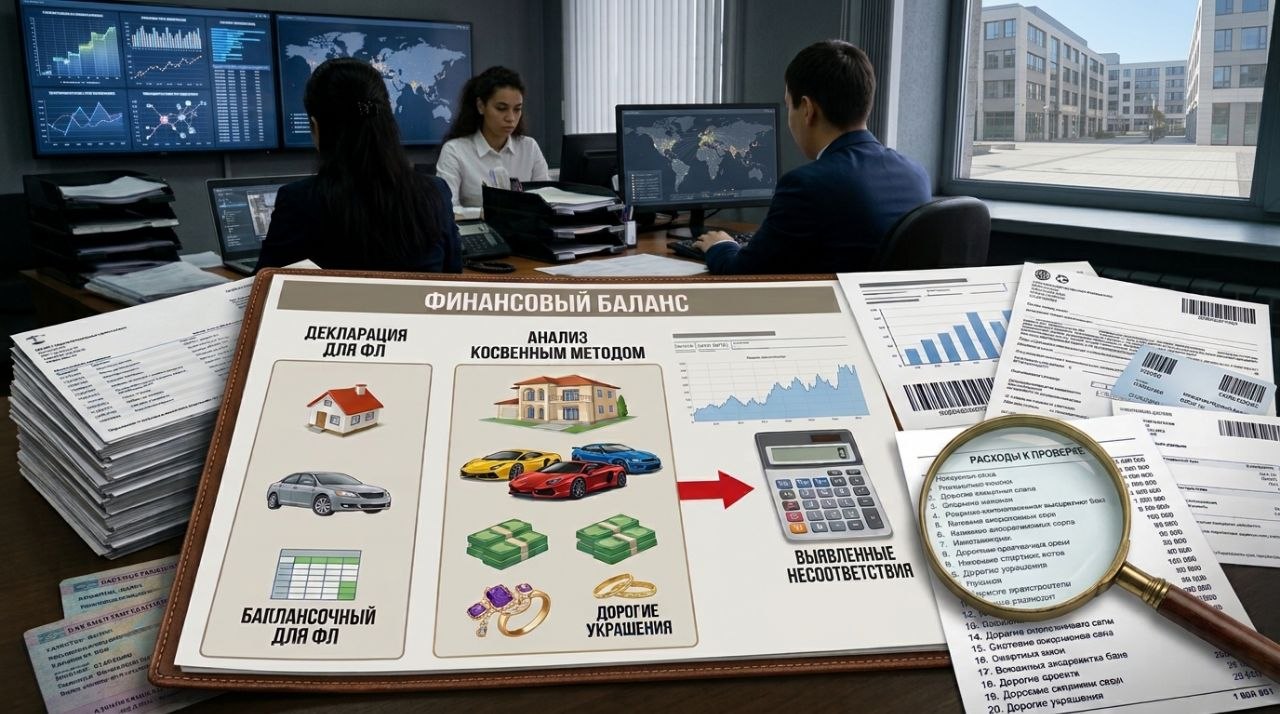
— Как будет работать новый механизм и какую информацию смогут использовать налоговые органы?
— В рамках налогового администрирования могут использоваться сведения о доходах, имуществе, сделках, банковских операциях и другие данные, полученные в установленном законом порядке. Это позволяет налоговым органам выявлять расхождения и определять ситуации, требующие дополнительного анализа.
При этом я бы не стала трактовать новый порядок как тотальный контроль каждой покупки гражданина. Важно учитывать предусмотренные Налоговым кодексом основания и условия применения косвенного метода. Сам факт наличия у человека имущества или расходов ещё не означает, что у него возникла недоимка по налогам.
— Если расходы человека превышают его официальные доходы, означает ли это, что он скрывает доходы?
— Не обязательно. На мой взгляд, это один из самых важных вопросов в обсуждении нового порядка.
У человека могут быть накопления, сформированные в предыдущие годы, средства от продажи другого имущества, наследство, дарение, заёмные средства или иные законные источники финансирования. Поэтому при выявлении расхождений необходимо разбираться в происхождении денег и учитывать реальные обстоятельства приобретения имущества.
Косвенный метод позволяет выявить несоответствие, но правовая оценка должна основываться на конкретных фактах и нормах законодательства. Нельзя автоматически приравнивать разницу между доходами и расходами к сокрытому доходу.
— Что делать гражданам, чтобы избежать спорных ситуаций с налоговыми органами?
— Я бы рекомендовала прежде всего сохранять документы, подтверждающие происхождение средств и приобретение имущества. Это могут быть договоры купли-продажи, документы о наследовании или дарении, договоры займа, банковские документы и подтверждения ранее полученных доходов.
Особенно это актуально для тех, кто приобретает дорогостоящее имущество за счёт накоплений прошлых лет или средств, полученных из нескольких источников.
Не менее важно понимать, что именно подлежит декларированию и в каких случаях возникает налоговое обязательство. Не каждое приобретение автоматически означает необходимость уплатить дополнительный налог, так же как не каждое расхождение свидетельствует о нарушении.
— Какие вопросы возникают к практическому применению нового механизма?
— Здесь многое будет зависеть от единообразия правоприменительной практики. Для граждан должны быть понятны основания применения косвенного метода, порядок расчёта предполагаемого дохода, требования к подтверждающим документам и возможность представить свои объяснения.
Также важно, чтобы при оценке имущества и расходов использовались обоснованные данные, а выводы налоговых органов можно было проверить и оспорить в установленном порядке.
Я считаю, что цифровизация налогового администрирования — закономерный процесс. Государство должно иметь инструменты для выявления сокрытых доходов и обеспечения исполнения налоговых обязательств. Но одновременно необходимо защищать права добросовестных налогоплательщиков, которые могут иметь законные источники средств, не отражённые в текущих доходах.
Моя позиция заключается в следующем: новый механизм должен работать не как презумпция виновности гражданина, а как инструмент установления реальных налоговых обязательств. Если выявлено расхождение, необходимо выяснить его причины, оценить документы и только после этого принимать решение в соответствии с законом.
Задача налогового администрирования — не просто выявлять несоответствия, а обеспечивать справедливое и обоснованное налогообложение. Чем понятнее будут правила и прозрачнее процедуры, тем меньше возникнет спорных ситуаций и тем выше будет доверие граждан к налоговой системе.
Что ещё необходимо уточнить в законодательстве?
В завершение Инзиля Галимова отметила, что для полноценного применения новых механизмов необходимо уточнить нормы, касающиеся отражения доходов и расходов физических лиц, а также определить перечень доходов и имущества, которые могут относиться к категории роскоши.
По её словам, пока само понятие «роскошь» в законодательстве отсутствует.
Ранее мы писали, что в стране закрываются сотни тысяч ИП: почему малому бизнесу становится сложнее работать.