
Стратегия отрасли сильно зависит не только от разработки и эффективного внедрения передовых технологий, но и финансирования. Участники международном саммите Central Asia Warehouse Summit (CAWS) 2026 в Алматы говорили об этом, о разноплановой динамике развития складского рынка региона на конец сентября и делали аккуратные прогнозы, сообщает Bizmedia.kz.
Просто складов больше пока не надо
Весь фонд складов категорий A и B в регионе Казахстана, Узбекистана, Кыргызстана и Таджикистана, вырос на 30% за год и составляет 3,62 млн кв. м. Несмотря на то, что формальный уровень вакантности (5,1%) находится в пределах расчетного коридора равновесия, рынок фактически действует как «рынок арендатора». Из-за снижения деловой активности и роста конкуренции с новыми вводимыми складами, застройщики вынуждены идти на уступки: доля предлагающих скидки, выросла до 43%.
Фонд Казахстана составляет 2,55 млн кв. м., фонд классов А и Б вырос за год на 13,9%. Почти треть всего фонда — 30% или 764 тыс. кв. м составляет склады класса А, они выросли за год на 9,6%. Запас есть, но рынок не затоварен, говорили на саммите.
Участники рынка отметили разницу в качестве складов.
Мы относим наши склады к категории А +, потому что они – лучше тех, которые заявляются как склады категории А, — сказал в ходе дискуссии на саммите один из участников.
Парадоксальная ситуация — рост вакантного фонда до 5,1%, (на конец 2025 года — 4,9%), сложилась из-за одновременного достижения пика по вводу новых площадей и снижения коммерческой активности. За 9 мес. 2026 года ввод новых площадей составил 310 тыс. кв. м. Ещё 100–150 тыс. планируется ввести в IV квартале. Итого, за год — 410-460 тыс. кв. м.
Конечно, на ситуацию влияют объемы транзита и внешней торговли. Однако в большей степени, по данным опроса девелоперов, на итоги квартала повлияли стоимость финансирования, регуляторные изменения и динамика e-commerce. В качестве барьеров на ближайший год девелоперы видят: слабый спрос арендаторов и снова доступность и стоимость финансирования.
В планы девелоперов на 12 месяцев вперёд входит: у 81% — старт новых площадей, у 67% — со спекулятивной составляющей, построенных без предварительных арендных договоренностей, у 52% — ожидания роста вакантности рынка через 6 месяцев.
Опасения не напрасны. Запросов стало меньше у 62% девелоперов. Скидки и уступки выросли у 43%. При этом, вакантность сейчас — 5,1%, то есть, в коридоре равновесия 4–6%.
Отметим, что в реестре владельцев свободных складов стран-членов Таможенного союза комитета госдоходов Минфина, на 16 октября 2026 года значилось 127 компаний.
Считать и выжидать
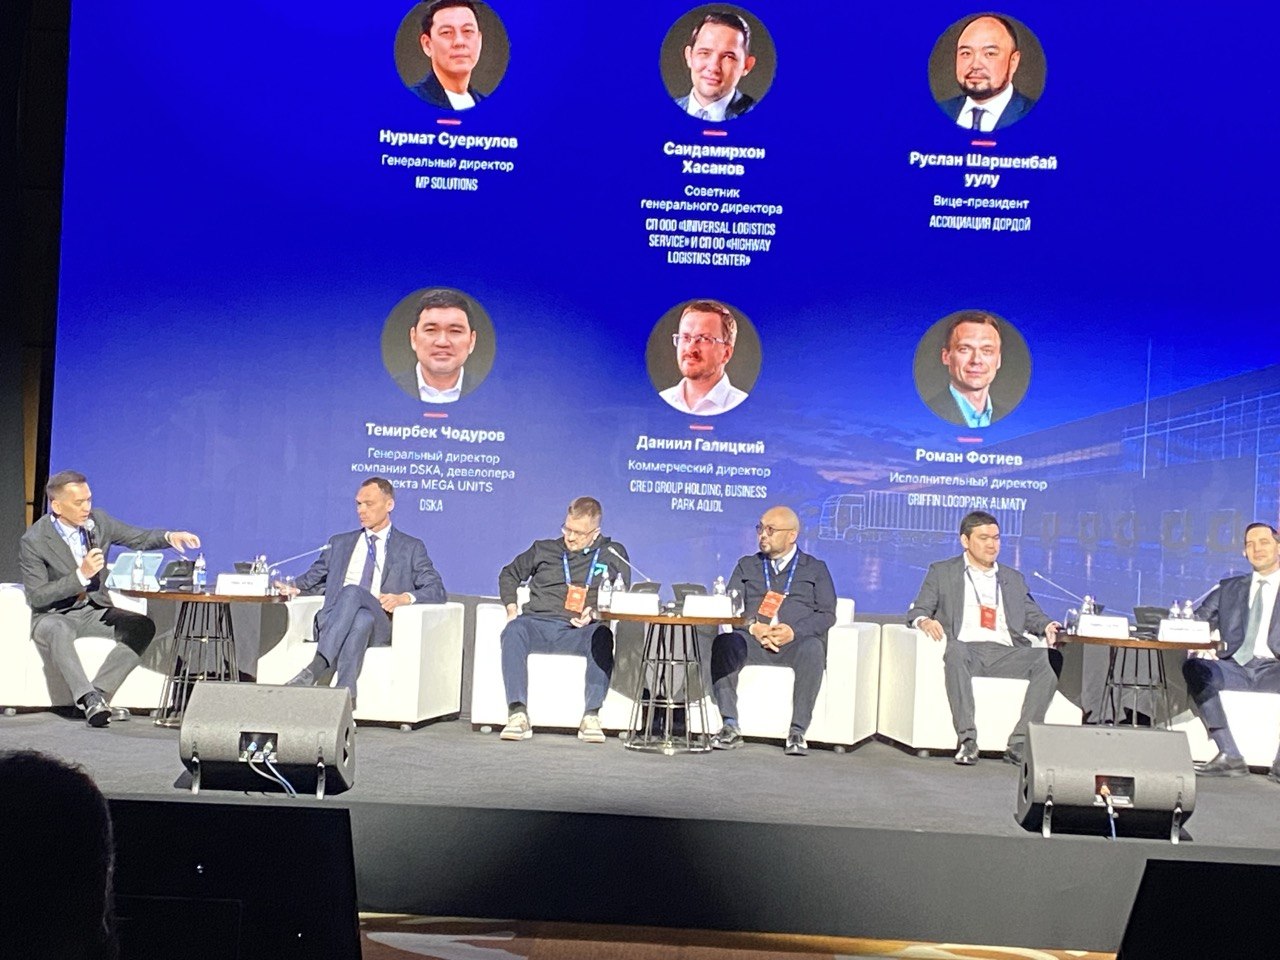
Риск перенасыщения есть, и он возможен на неспециализированные спекулятивные склады Астаны. Прогноз ввода на 2027 год — 643 000 м по стране. В базовом сценарии ещё одного спикера саммита, вице-президента Центра экономики инфраструктуры Казахстана Дмитрия Шульца, вакантность может вырасти с 5,1% до пика 7,5% в 2027 году, в стрессовом сценарии — до 12,4%. Поэтому входить в строительство в Алматы лучше в 2027-2028 годах, в Астане — не раньше 2029, а спекулятивную стройку начинать с предварительной арендой от 50-60%.
Только под заказчика планировали строить склады на начало IV квартала всего 14% девелоперов. У 10% опрошенных проекты заморожены, еще у 10% — новых проектов нет, у 19% — стройка планировалась: частично — спекулятивно и частично — под заказчика. Пульс складского рынка Казахстана и ЦА — 48,1 из 100, то есть, площади предлагаемых складов в Казахстане почти соответствует спросу на них.
Рынок Казахстана на нейтрали: 48,1 балла при середине шкалы 50. Вниз тянет деловой климат в 37,5 баллов, деньги и правила игры, — подытожил управляющий партнер IBC Global Станислав Ахмедзянов.
Такая ситуация не влияет на изменение цен, она стабильна, ни у покупателей, ни у продавцов или арендодателей складов, нет мотивации изменить текущие условия. Ставки в тенге не растут, зато, в отличии от низкой вакантности в Узбекистане — 2,2% и нулевой — в Кыргызстане и Таджикистане, растут уступки арендодателей и девелоперов.
Поскольку пик ввода новых площадей и максимум давления вакантности (до 7,5–12,4%) прогнозируются на 2027 год, арендаторы удерживают сильную переговорную позицию. Однако из-за роста себестоимости строительства и замедления запуска новых очередей в будущем, наиболее выгодные долгосрочные контракты с фиксацией ставок есть смысл заключать до исчерпания нынешнего избытка предложений.
Структура спроса на склады в Казахстане
Товарная база складского хранения, по данным Шульца, растёт. Если в 2023 году экспорт и импорт странами ЦА товаров, тяготеющих к паллетному хранению, составлял 23,9 млн тонн, то в 2030 году, по его расчётам, он составит: по базовому сценарию — 28,2 млн, а по оптимистическому — 34 млн тонн. Из них от 47 до 51% — готовые продовольственные товары, в зависимости от года и сценария.
Причем, рост населения (с 84 млн в 2025 году до 97 млн человек в 2035 — Bizmedia.kz.), в регионе расширяет потенциальную базу покупателей e-commerce и спрос на складскую обработку заказов, — считает Шульц.
Торговля и транзит через Центральную Азию создают потенциал для развития складских услуг. Товарная структура определяет формат склада. Приоритетные товары: готовое продовольствие и другое для паллетного хранения.
Структура спроса на склады в Казахстане включает разные сегменты в разных регионах:
- Алматы и Астана — формируется спрос на современные склады с высокой инженерией
- Атырау — нужны склады под оборудование, комплектующие, промышленные грузы, спецтехнику и расходные материалы
- Актау — складская архитектура здесь тесно связана с портовой логистикой, контейнерными сервисами, транскаспийскими маршрутами и мультимодальными цепочками
- Шымкент развивается как центр дистрибуции на Узбекистан, Таджикистан и юг Казахстана, активно растёт сегмент товаров повседневного спроса и с ним — спрос на склады класса B и B+
- Караганда и Павлодар — склады больше ориентированы на металлургию, угольную промышленность, машиностроение и крупные заводы
- Костанай — склады часто используются для хранения зерна, удобрений, техники, комплектующих и продукции АПК
- Тараз, Кызылорда и Уральск – локальные, по данным платформы logmarket24.kz, рынки: меньше современных складов, больше старого фонда, высокая доля складов класса C.
Также, по данным на I полугодие 2026 года, основным драйвером складского рынка Алматинского региона, например, выступают логистические компании, на долю которых приходится 32% в структуре спроса. Высока активность на рынке торговых сетей (27%) и интернет-ритейлеров (24%).
Наиболее высокие ставки, по данным саммита, предлагаются для складских помещений в Алматы.
Стоимость строительства:
- $133 или 61 470 тг./кв. м в год без НДС и регулярных расходов, ставка класса A, в Казахстане, рост — 0,3%
- $728 — себестоимость сухого склада A за кв. м без НДС, рост — 5,5%, в тенге — минус 8%
- 878 тыс. кв. м или 34% фонда Казахстана и ЦА — в стройке и проектировании.
Складской рынок Центральной Азии вышел из стадии, когда обсуждалась сама возможность его формирования. Сегодня участники открыто говорят не только о росте, но и об ограничениях. Так и выглядит зрелый рынок, — заявил, представляя прогноз IBC Global, его управляющий партнер Станислав Ахмедзянов.
По прогнозам IBC Global, период наиболее выгодных условий для арендаторов завершится к концу 2027 года. Этому послужат изменения:
- в финансировании — ЕАБР предложил новые фининструменты складских проектов, включая фонд складской инфраструктуры, объемом до $1 млрд
- в экономике строительства — себестоимость сухого склада класса А выросла на 5,5% за год до $728/кв. м
- в спросе и логистике — доля e-commerce в Казахстане достигла 14,3%, а развитие маркетплейсов и продуктовой онлайн торговли формирует новые требования к складской инфраструктуре.
- Игроки рынка, по данным интерактивных опросов, так оценили его настроения и ожидания:
- 55,4% считают, что рынок арендатора в Казахстане сохранится еще два года и дольше
- 43,9% готовы рассмотреть покупку блока Light Industrial в качестве инвестиции в ближайшие два года, еще 21,5% заинтересованы в аренде
- 45,5% назвали деловые знакомства и нетворкинг главной целью посещения CAWS.
Инвестировать в склады столицы стоит не раньше 2029 года
Детализируя развитие складского рынка в Казахстане, отметим, что на саммите можно было услышать конкретные ответы экспертов на вопросы участников.
«Ставка класса A на начало IV квартала 2026 года — 61 470 тг. м/год без НДС и операционных расходов, это — $133, — ответили эксперты на саммите на вопрос: «Насколько выгодно сегодня вкладываться в складскую недвижимость Казахстана? Какова окупаемость и есть ли риск перенасыщения рынка?» — При себестоимости строительства сухого склада класса А около 328 600 тг/кв. м (без учета стоимости земельного участка) и базовой чистой арендной ставке 61 470 тг/кв. м в год, расчетная операционная доходность проекта без учета земли и налогов составляет порядка 18,7% годовых. Добавим землю и прочие затраты, плюс 20-25%, получаем 15-15,6%, простая окупаемость — 6,4-6,7 лет до налогов и до банка. Теперь – банк:
- при кредите на 60% стоимости в теңге на 10 лет, коэффициент покрытия долга у типового спекулятивного склада около 1,01 пункта — склад работает ровно на банк
- валютный кредит под 9,5% годовых формально улучшает коэффициент покрытия долга до 1,63 пункта, но создает критический валютный риск для девелопера, поскольку арендные ставки на локальном рынке номинируются и выплачиваются только в тенге.
Вместе с тем, для МСБ презентовали на саммите два проекта формата Light Industrial с общим объемом инвестиций до $60 млн: комплекс Business Park AQJOL в Астане от CRED Group и проект Mega Units by DSKA под Бишкеком. Концепция предусматривает создание автономных блоков, объединяющих производственные помещения, склады и офисы с общей инфраструктурой и сервисным обслуживанием.
Параллельно в Казахстане реализуют крупные проекты для больших арендаторов. Один из них — Griffin Логопарк Алматы, который Griffin Partners строит при поддержке ЕАБР. Он назван среди проектов на совете города Алатау под председательством премьер-министра Олжаса Бектенова, по которым уже начаты работы. После завершения площадь комплекса превысит 125 тыс. кв. м.
Рынок Казахстана приближается к зрелому и сдвигается в сторону строительства специализированных, мульти температурных и высокотехнологичных складов. Причем, в ближайшие год-три преимущественно не в Астане и Алматы, а в регионах страны.
Ранее мы писали, что почти все необходимое для железных дорог стал производить Казахстан.